Hoy presentamos en La Calle Lipova uno de los tutoriales básicos en las primeras fases para alcanzar nuestras metas financieras. Una deuda es como un agujero por el que se escapa dinero de nuestro bolsillo cada mes. A demás de lo adeudado debemos hacer frente a comisiones e intereses. Si a demás tenemos varias deudas la situación de complica ¿Que hacer para remediarlo? Si te encuentras en este caso, el siguiente tutorial que se ha publicado con diversas variantes en algunas webs y libros te puede ser de mucha ayuda.
ESTRATEGIA UNIVERSAL PARA SALIR DE LAS DEUDAS
1.- TENER UNA ACTITUD DE AHORRO
1.1- Elimina todos los caprichos y gastos innecesarios. Cualquiera debería poder ahorrar al menos el 15% de sus ingresos cada mes.
1.2- Es fundamental no adquirir nuevas deudas. Corta por la mitad tus tarjetas de credito.
2.- ACTUA SOBRE LA DEUDA
2.1- Primeramente ordena tus deudas segun la tasa de interés, de mayor a menor. Identifica donde pagas más intereses.
2.2- Despues usa el dinero que ahorras cada mes para reducir la cantidad de las deudas. Proponte una cantidad fija al mes y no hagas excepciones.
2.3- Hazlo de esta manera: dedica todo tu dinero a la deuda con el mayor interes y céntrate solo en una deuda hasta cancelarla.
2.4- Cuando la deuda de mayor interés esté saldada aplica el mismo sistema a la siguiente. Dedica el mismo dinero que antes, no aflojes el ritmo.
3.- AUN MAS RAPIDO
3.1-Para ir mas rapido puedes hacer horas extra, o buscar un segundo trabajo para aportar mayor cantidad al fijo mensual.
Y no olvides la Ecuación Fundamental de las Finanzas Personales: 'Gastar Menos De Lo Que Se Gana'
La primera vez que vi este sistema o algo muy parecido fue en los libros de Kiyosaki. También puedes leer un articulo similar en ingles en http://www.getrichslowly.org/blog/2006/1/16/how-to-get-out-of-debt-2/

jueves, 16 de abril de 2009

martes, 14 de abril de 2009
¿Te gusta mi nuevo coche? Es de alquiler
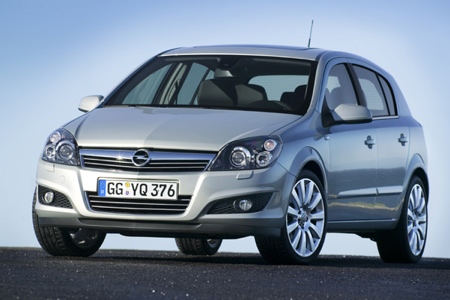 Hoy quería comentar mi estrategia y mi visión financiera con respecto al coche y la movilidad.
Escribo esta entrada a raíz de la experiencia de esta semana santa en la que no se podía encontrar un coche de alquiler disponible en toda la provincia de Barcelona:
Resulta que desde hace 3 años no tengo coche, di de baja mi viejo Opel Corsa porque valía menos que el seguro obligatorio que pagaba por el.
Por aquel entonces yo trabajaba de consultor desplazado fuera de mi ciudad y le dije a la empresa que ahora que ya no tenía coche no podría trabajar mas allí. Respuesta de la empresa: Bueno pues búscate un coche de alquiler y pásame las facturas. Vaya, ojala lo hubiese sabido antes, el lunes siguiente pasaba de conducir un coche de 9 años a llevar uno nuevo y a coste cero. Me empezaba a gustar aquello de no pagar impuestos de matriculación ni de circulación, ni seguro, ni reparaciones, ni gasolina, ni peajes... ni nada de nada. Cuando se acabó el proyecto tenía bien claro que tener coche ya no sería una prioridad para mi nunca mas. Antes conducía 45 minutos hasta la oficina, ahora me he mudado a 10 minutos de mi trabajo y voy caminando cada dia.
El hombre es un animal de costumbres pero lo cierto es que a mi me resulta mas fácil acostumbrarme a lo bueno. :)
Ya direis pero, ¿y en vacaciones?. Pues cuando llegan las vacaciones llamo a a mi compañía de alquiler favorita. Total, ¿cuantas vacaciones hay al año? Navidad, Semana Santa y Verano. Pues hagamos números: Opel Astra, 6 dias en Diciembre de 2008 = 150 €. Renault Modus, 4 días en Semana Santa de 2009 = 120 €, y en verano si me voy al extranjero no me llevo el coche. Para emergencias llamo a un taxi que aunque sea un vez al mes no suma ni 100 euros al año. En total son 370 euros que es menos de lo que cuesta el seguro e impuesto de circulación. Si contabilizamos la plaza de garaje hay que pensar que en Barcelona se pagan de media 100 euros al mes. A demás de gastos de zonas azules cuando vas al centro, reparaciones, revisiones, cambios de aceite, filtro de aire... No gracias esto ya no es para mi.
Coche propio vs. coche de Alquiler. Financieramente hablando ¿Que opción es más ventajosa? ¿pagar 15.000 Euros por un coche nuevo (mas 10% de intereses si lo financiamos) o pagar 35-40 euros por cada día que realmente si que se necesita el coche?.
En esta semana santa resulta que he llamado a más de diez compañias grandes y pequeñas y todas me daban la misma respuesta 'no nos queda ningún un coche en ninguna de nuestras agencias'. Tampoco por internet había coches disponibles en esas fechas. Herz, Avis Europcar... nada. En una empresa de Terrassa me dijeron que habían llevado a Barcelona el ultimo coche que les quedaba porque no había ni un vehículo disponible en toda la ciudad. Si hay una buena noticia en todo esto es que ¿donde está la crisis?.
Así que ¿Tú qué opinas? en tu caso ¿podrías prescindir del coche? no digo renunciar, digo prescindir. Esperamos vuestros comentarios.
lunes, 6 de abril de 2009
150 € extra cada mes
 Una de las maneras de conseguir mas dinero en efectivo para dedicarlo a invertir es ahorrarlo reduciendo gastos y sin perder calidad de vida.
Como parte de nuestro plan personal hacia la libertad fianciera nos hemos puesto en marcha y hemos cumplido nuestro proposito de poner en alquiler nuestro piso de Barcelona e irnos a vivir a otro lugar mas grande, mas nuevo, mas cerca del trabajo (esto es importante porque aún no podemos dejar nuestro trabajo actual, que no nos disgusta pero que no es lo que queremos hacer toda la vida) y mas barato.
Balance: Pagamos por el alquiler del nuevo piso más plaza de parking 550 €. Recibimos de alquiler por el piso viejo 700€. No pagamos los 100€ que cuesta una plaza de parking en Barcelona. Saldo = 250 € a favor. Es el momento de comenzar a invertir en Bolsa, en futuros post comentaremos sobre el tema. Hay que tener en cuenta que hemos necesitado pagar 550 € + iva de comisión a la agencia intermediaria y otros 400 € de mudanza.
A demás ganamos calidad de vida al trasladarnos de la gran ciudad a una zona residencial y al vivir mas cerca del trabajo ganamos 2 horas por cada dia laborable para dedicarlas a escribir el blog, analizar inversiones... etc.
La pregunta para los lectores sería si estais o no dispuestos a iros a vivir a otro lugar, con mejor calidad de vida y gastando menos. Espero vuestros comentarios.
Nacho
jueves, 2 de abril de 2009
Deuda buena vs Deuda mala
En Voy a Ser Rico nos recuerdan que hay dos tipos de deuda, la buena y la mala. Este es un concepto que yo aprendi de los libros de Kiyosaki -Robert para los amigos-. En sus libros explica que hay personas reacias a endeudarse que dicen que deber dinero es malo y para quienes su lema es 'no te endeudes y no tendrás problemas', conozco bien esta manera de pensar porque mi familia es de este tipo de personas, pero nuestro objetivo no es solo no tener problemas, sino ser libres financieramete controlando nuestras inversiones para que resulten seguras para nosotros y nuestras familias.

Tienen toda la razón los que dicen que muchas personas que están teniendo problemas hoy es porque en su dia se endeudaron hasta limites que no debian haber alcanzado. Buffet dice que muchos de los problemas financieros que estamos viendo estos dias se deben a que entidades crediticias prestaron demasiado dinero a personas que no debian haberse endeudado. Sin embargo Robert nos explica como no todas las deudas son malas sino que pueden ser de dos tipos en función del uso que le hemos dado al dinero y del control que tengamos de la deuda:
Deuda buena es la que sirve para poner dinero en tu bolsillo cada mes.
Deuda mala es la que solamente saca dinero de tu bolsillo cada mes.
Veamoslo con un ejemplo que dejé como comentario a una entrada reciente de Voy a Ser Rico (blog que recomendamos):
A) Compro un coche a credito y he de pagar dinero todos los meses a la financiera, a demás de los gastos de seguro, impuestos, combustible, reparaciones, peajes, plaza de aparcamiento... en este caso solo sale dinero de mi bolsillo. Despues de 10 años el coche se ha convertido en chatarra y mi dinero esta en el bolsillo de otros (financiera, aseguradora, taller mecanico, ayuntamiento...) Es deuda mala.
B) Compro un plaza de aparcamiento a credito y se la alquilo a otra persona: De mi bolsillo sale dinero al banco que me ha prestado el dinero, y del bolsillo de otra persona sale dinero a mi cuenta por ser el propietario del parking en el que él deja su coche, SI HE HECHO UN BUEN TRATO (y solo en este caso) recibiré más dinero del que debo pagar cada mes y cuando acabe de pagarle al banco el prestamo, el aparcamiento y todo el dinero que reciba por el alquiler quedan en mi propiedad . Esto es deuda buena.
¿Como saber si tus deudas son buenas o malas? ¿Hay alguna regla? La respuesta es si: Hay un truco sencillo que consiste en preguntarse ¿Cuantas operaciones como ésta puedo permitirme? Si solo puedes permitirtelo una o unas pocas veces estamos hablando de deuda mala. Ponte en los casos A y B y preguntate cuantas veces podrías hacerlo.
Ahora puedes contarnos tu caso ¿que deudas tienes?¿de que tipo son?. ¿Puedes distinguir entre deuda buena y mala a partir de ahora? Deja un comentario.
Tienen toda la razón los que dicen que muchas personas que están teniendo problemas hoy es porque en su dia se endeudaron hasta limites que no debian haber alcanzado. Buffet dice que muchos de los problemas financieros que estamos viendo estos dias se deben a que entidades crediticias prestaron demasiado dinero a personas que no debian haberse endeudado. Sin embargo Robert nos explica como no todas las deudas son malas sino que pueden ser de dos tipos en función del uso que le hemos dado al dinero y del control que tengamos de la deuda:
Deuda buena es la que sirve para poner dinero en tu bolsillo cada mes.
Deuda mala es la que solamente saca dinero de tu bolsillo cada mes.
Veamoslo con un ejemplo que dejé como comentario a una entrada reciente de Voy a Ser Rico (blog que recomendamos):
A) Compro un coche a credito y he de pagar dinero todos los meses a la financiera, a demás de los gastos de seguro, impuestos, combustible, reparaciones, peajes, plaza de aparcamiento... en este caso solo sale dinero de mi bolsillo. Despues de 10 años el coche se ha convertido en chatarra y mi dinero esta en el bolsillo de otros (financiera, aseguradora, taller mecanico, ayuntamiento...) Es deuda mala.
B) Compro un plaza de aparcamiento a credito y se la alquilo a otra persona: De mi bolsillo sale dinero al banco que me ha prestado el dinero, y del bolsillo de otra persona sale dinero a mi cuenta por ser el propietario del parking en el que él deja su coche, SI HE HECHO UN BUEN TRATO (y solo en este caso) recibiré más dinero del que debo pagar cada mes y cuando acabe de pagarle al banco el prestamo, el aparcamiento y todo el dinero que reciba por el alquiler quedan en mi propiedad . Esto es deuda buena.
¿Como saber si tus deudas son buenas o malas? ¿Hay alguna regla? La respuesta es si: Hay un truco sencillo que consiste en preguntarse ¿Cuantas operaciones como ésta puedo permitirme? Si solo puedes permitirtelo una o unas pocas veces estamos hablando de deuda mala. Ponte en los casos A y B y preguntate cuantas veces podrías hacerlo.
Ahora puedes contarnos tu caso ¿que deudas tienes?¿de que tipo son?. ¿Puedes distinguir entre deuda buena y mala a partir de ahora? Deja un comentario.
martes, 17 de febrero de 2009
Carta de Carlos Slim a sus empleados
Hoy os traemos una carta abierta de Carlos Slim -el tercer hombre mas rico del mundo- para sus empleados.
Quizá la reflexión mas controvertida sea que para el magnate mexicano, esta crisis no tiene lógica.
Estimados compañeros:
Como todos ya escucharon, llevamos varias semanas de mucha volatilidad financiera mundial. Habrán escuchado de bancos, aseguradoras y casas de bolsa que han quebrado en el mundo. Ven el tipo de cambio que ya pasó los 12 pesos mexicanos por dólar. El objetivo de este correo no es alarmarlos, sino tratar de explicarles desde mi punto de vista las causas de todo esto, y explicarles lo que percibo que se esta haciendo a nivel mundial para detener esta crisis.
Por ultimo darles recomendaciones a nivel personal y comentarles que estamos haciendo a nivel de empresa.
Tratare de hacer esto lo mas fácil de entender pero si alguien no entendió alguna parte del correo por favor pregunten. Les pido que por favor lean el total del documento. Todas las secciones son muy importantes. Favor entregarle copia a la gente que no tenga computadora.
Antecedentes:
La crisis inicio en EUA con las hipotecas. Durante muchos años el valor de las propiedades estuvo subiendo constantemente. En estos años de bonanza se relajaron los criterios para dar préstamos. Los bancos para poder prestar más, juntaban o empaquetaban créditos hipotecarios con unos instrumentos financieros llamados “Bonos Respaldados por Hipotecas”. Estos se vendían en los mercados financieros a otros bancos, fondos de pensiones, aseguradoras e inversionistas.
El problema fue cuando los precios de las propiedades ya no subían y en algunos casos empezaron a bajar. Como parte de la relajación de los criterios para dar préstamos, algunos bancos prestaban sin enganche (prima inicial) para comprar casas, prestaban el 100% del valor de la propiedad y en algunos casos prestaban a personas que no tenían empleo. Al bajar el valor de las propiedades, muchas personas se dieron cuenta que debían mas dinero al banco que lo que valía su propiedad. Por lo tanto dejaron de pagar sus créditos hipotecarios. Los propietarios de estas deudas (los dueños de los Bonos que arriba les mencione) entraron en pánico y empezaron a vender sus Bonos. Esto causo una estampida de venta de estos Bonos.
Los famosos Bonos se compran y venden como cualquier producto (jitomates, casas, coches). Aun cuando tienen garantía de las hipotecas, la ley de la oferta y la demanda rige el valor de estos Bonos. Al haber mucha mas oferta que demanda los valores se fueron al piso. Como referencia, los Bonos que tienen un valor normal de 100 dólares se han vendido a valores de 35 dólares. Lo ilógico del problema es que estos Bonos como recordaran, tienen como garantía propiedades que no han desaparecido y que en primer lugar: las propiedades no han tenido una baja de valor de más del 20% y, en segundo lugar: solo el 6-7% de los créditos han dejado de pagar. Es por eso que esta crisis hipotecaria no tiene lógica.
Ahora bien, los dueños de estos Bonos tienen obligación de valuar los Bonos en su contabilidad al valor de lo que valen en el mercado. Al haberlos comprado a 100 dólares y tener que valuarlos a precios muy inferiores, la diferencia es una perdida que tiene que reflejarse en el estado de resultados. Esto ha ocasionado que muchas empresas como Bancos, Aseguradoras, etc. hayan tenido que reportar pérdidas millonarias, y en algunos casos los bancos que no han podido conseguir más capital han quebrado por esta razón.
El problema ha ido creciendo de tal forma que llego a afectar a bancos que no tenían estos Bonos. Como antecedente es importante entender, que entre bancos diariamente se prestan dinero para financiar sus créditos y sus operaciones del diario. Al haber incertidumbre sobre el resultado de la crisis, los bancos están subiendo el costo de prestarse entre ellos. Asimismo están dejando de confiar entre ellos y dejan de prestarse.
Esto ha causado que otras instituciones financieras se vayan a la quiebra, contagiadas por el problema inicial.
Ahora bien, ¿al resto de la economía como nos afecta? Los bancos por la incertidumbre del “¿que va a pasar?”, están dejando de prestarle a empresas y/o personas. Esto esta sucediendo a nivel mundial. Y en caso de que sí presten, piden más garantías y/o suben el costo de prestar. Las empresas bajan niveles de inventario, reducen costos y bajan sus utilidades. Esto esta causando que las empresas dejen de vender, tenga que reducir gastos y hasta tener que despedir gente.
Estamos viviendo una crisis de confianza a nivel mundial. Como dice el dicho “el miedo no anda en burro”. Como en muchos casos cuando hay cualquier tipo de crisis, el “por si acaso” hace que la crisis salga de proporción. Esto es básicamente lo que esta pasando.
El miedo de muchos inversionistas esta haciendo que se propague esta crisis como un virus a nivel mundial. Ya se contagio Europa y Asia. Ya esta afectando a México y aun cuando nuestros gobernantes lo nieguen esto llegara a pegarnos, (ojo lo niegan no por incompetentes sino por que lo peor que pueden hacer es propagar el pánico).
¿Que tan grande sea el golpe? Mucho dependerá de lo que hagan los gobiernos de países mas grandes del mundo y la rapidez con la que lo hagan, y que tan rápido esto impacte a nivel empresas y personas. Los gobiernos a nivel mundial están tomando acción para evitar que las economías se frenen y darle garantía y seguridad a personas físicas como todos nosotros.
1) Seguridad de que los ahorros que tenemos en los bancos estén seguros y que si el banco quiebra no desaparezca este dinero. Los gobiernos están dando esta seguridad a las personas garantizando los depósitos en los bancos, o en algunos países aumentando el monto del seguro de depósitos. Esto para evitar que la gente como nosotros vaya al banco a sacar su dinero y lo guarde debajo del colchón. Esto es una medida muy importante para que la crisis no se propague a gente común y corriente.
2) Prestarle a las empresas financieras (ya que entre los bancos ya no se están prestando o se prestan muy caro), para que estas empresas financieras puedan voltearse con las empresas como la nuestra para prestar, y la economía pueda continuar en su movimiento normal.
3) En EUA se le autorizo al gobierno a comprar los Bonos famosos para que, al haber mas demanda de estos Bonos por la ley de la oferta y la demanda, puedan tener un valor mas apegado a la realidad y no basado en irracionalidad. También para que los Bancos puedan vender estos bonos al gobierno y, con el dinero que reciban a cambio poder prestarle a empresas como la nuestra.
Es importante entender que por el tamaño de la economía de México, por desgracia no podemos hacer mucho para revertir lo que esta sucediendo a nivel mundial. Como país somos insignificantes para el problema mundial. Sin embargo el impacto de lo que pasa nos afecta. Para darles una idea de las diferencias de tamaño, en EUA se fue a la quiebra la Casa de Bolsa Lehman Brothers. Esta casa de bolsa era más grande que todo el sistema financiero mexicano junto. Los gobiernos están reaccionando porque entienden la magnitud del problema. Sus acciones tardaran en dar resultados, es como la medicina al enfermo, la reacción no es inmediata. En el transcurso tenemos que prevenirnos como personas y como empresa.
¿Que podemos hacer?
Como Director, estoy preocupado tanto de la continuidad de la empresa como de la tranquilidad de ustedes, y de apoyarles y aconsejarles lo mas posible para que podamos todos salir bien de estos acontecimientos. Es posible que la economía de México se frene. Esto nos impactaría como empresa y por lo tanto a nivel personal. Es por eso que iniciare con unas recomendaciones a nivel personal y luego les informare que medidas vamos a hacer a nivel empresa.
A NIVEL PERSONAL:
1. Cuidar su trabajo. No solo implica tener la actitud correcta diario al ir a trabajar, sino procurar cuidar la continuidad de la empresa. Ser más eficiente, no perder el tiempo en el Internet. Hacer su trabajo en excelencia.
2. Bajar el nivel de gastos personales. Es importante que revisen sus gastos personales y procuren apretarse el cinturón. Procuren NO gastar en cosas que no sean de primera necesidad.
3. Ahorrar lo más posible. Esto se hace aun más importante por la incertidumbre que existe actualmente.
4. Mantener su dinero en el banco. Por más que escuchen que hay bancos quebrando en el mundo, es muy improbable que suceda esto en México. Es importante que entiendan que sus ahorros en bancos tienen un seguro por parte del gobierno federal. El tener su dinero debajo del colchón, con el compadre o en alguna caja de ahorro no necesariamente les da esta garantía.
5. Bajar lo más posible sus deudas, sobre todo las deudas que tengan una tasa de interés variable, que no sea fija. Me refiero a tarjetas de crédito y créditos personales. Las tasas de interés van a subir. Entre mas rápido puedan pagar de estos créditos mejor. NO paguen solo el mínimo que muestra el estado de cuenta.
6. Analicen la tasa de interés que están pagando por sus deudas. Si necesitan apoyo consulten con personas que puedan asesorarles adecuadamente en sus finanzas.
7. Entiendan la diferencia entre usar una tarjeta de crédito y endeudarse con una tarjeta de crédito. El primer caso es aquel que utiliza su tarjeta y la paga completa cada mes. El segundo caso es aquel que utiliza el crédito que da el banco o la tienda departamental. El primero no tiene ningún problema por que no hay costo adicional. En el segundo se paga intereses porque no logra pagar su crédito completamente cada mes.
8. Las tarjetas de crédito y las tarjetas de las tiendas son una tentación enorme. No saquen nuevas y si pueden cancelar algunas háganlo. En un futuro podrán volver a sacar tarjetas de nuevo.
9. En este tiempo de crisis, para los créditos hipotecarios a tasa fija (cuando pagan la misma cuota mensual hasta el final del préstamo) es mejor no adelantar pagos sino más bien ahorrar el dinero. NO significa que dejen de pagar a tiempo sus casas. Es su patrimonio más importante.
10. NO comprar las ofertas de “Meses sin Intereses”. Me preocupa mucho esta forma de mercadotecnia que muchas tiendas utilizan para vender más. Como la persona no lo echa de menos en su bolsillo en el momento, se inclina a comprar. Sin embargo, la única forma de no pagar intereses es que cada mes pagues el total de la cuota que te pusieron en la tarjeta de crédito. Poca gente lo hace y los bancos así ganan muchísimo dinero al cobrarnos intereses. Si uno no se mentaliza que el comprar de esta forma equivale, a que tu sueldo se reducirá en esos meses por el monto que pagues de cuota mensual, vas a pagar menos de la cuota mensual y les va a costar el pago de muchos intereses.
11. Tener cuidado con los préstamos a otras personas. Es muy común que alguien allegado les pida dinero prestado. Si lo llegan a hacer pidan alguna garantía (la factura del coche, etc.). Esta persona puede estar ahogándose económicamente y se los puede llevar consigo si no tienen mucha precaución.
12. Mantenerse saludables. Las enfermedades cuestan dinero. Pónganse a dieta, bajen de peso, hagan ejercicio, bájenle al cigarro, bájenle al alcohol.
13. Comentar todo esto con su familia. Es importante que sus parejas y sus hijos lo entiendan.
A NIVEL DE EMPRESA, TODOS TENEMOS QUE HACER LO SIGUIENTE:
1. Cuidar a los clientes. Tenemos que cuidar a nuestros clientes desde la atención que le damos, hasta el cuido de su dinero.
2. Cobrar más rápido. La nomina se paga de la cobranza.
3. Financiar lo menos posible. Con los clientes que tengamos compromisos hay que cumplir, pero por lo pronto tratar de no contraer nuevos.
4. Bajar los gastos lo más posible. Es importante que todos los Gerentes estén muy alertas en los gastos de:
a) Luz, Teléfono, Celulares, Papelería, etc.
b) Viajes: reducirlos lo más posible y autorizar sin excepción todas las comprobaciones de gastos personalmente y ser muy estrictos.
c) Revisar cuidadosamente cualquier inversión.
d) Cuidar los activos de la empresa (coches, fotocopiadoras, computadoras, impresoras, centrales telefónicas, aires acondicionados, etc.)
e) Vender más: Vamos a invertir en clientes nuevos y vamos a venderles más a los clientes actuales.
Conclusiones
Es incierto cuanto tiempo durara esta crisis mundial. Gente con la que he platicado extensamente comentan que mínimo 6 meses pero puede durar hasta 2 años. Lo importante es entender el por qué se dio y aprender la lección. No dejarse llevar por gente alarmista, desde periodistas hasta gente cercana. Por eso invertí tiempo en este comunicado. Es su derecho estar informados. Repito, el objetivo de este correo no es alarmarlos, es informarlos. No es el fin del mundo pero si el mundo nos va a afectar en México. Todo lo anterior se basa en mi experiencia y en largas pláticas con expertos en la materia.
Tenemos que tomar medidas a nivel personal y a nivel empresarial para garantizar la continuidad de nuestra fuente de sustento.
Carlos Slim
Para mi lo mejor de esta carta es que ofrece consejos concretos como "manten tu dinero en el banco, no te dejes seducir por las ofertas, no dejes de pagar tu hipoteca, bájale al tabaco..." pero sobre todo "cuida tu empleo, trata bien a los clientes, no pierdas tiempo en internet".
¿Crees que estos son buenos consejos, o solo una charla de motivacion a los empleados para que sigan trabajando? ¿Estas de acuerdo con que la crisis actual no tiene sentido?¿Piensas que no es para tanto, que se exagerado en exceso?
Esperamos tus comentarios en La Calle Lipova.
Puedes escribir a ifenosa@gmail.com
Un saludo!
Nacho Fenosa
Quizá la reflexión mas controvertida sea que para el magnate mexicano, esta crisis no tiene lógica.
Estimados compañeros:
Como todos ya escucharon, llevamos varias semanas de mucha volatilidad financiera mundial. Habrán escuchado de bancos, aseguradoras y casas de bolsa que han quebrado en el mundo. Ven el tipo de cambio que ya pasó los 12 pesos mexicanos por dólar. El objetivo de este correo no es alarmarlos, sino tratar de explicarles desde mi punto de vista las causas de todo esto, y explicarles lo que percibo que se esta haciendo a nivel mundial para detener esta crisis.
Por ultimo darles recomendaciones a nivel personal y comentarles que estamos haciendo a nivel de empresa.
Tratare de hacer esto lo mas fácil de entender pero si alguien no entendió alguna parte del correo por favor pregunten. Les pido que por favor lean el total del documento. Todas las secciones son muy importantes. Favor entregarle copia a la gente que no tenga computadora.
Antecedentes:
La crisis inicio en EUA con las hipotecas. Durante muchos años el valor de las propiedades estuvo subiendo constantemente. En estos años de bonanza se relajaron los criterios para dar préstamos. Los bancos para poder prestar más, juntaban o empaquetaban créditos hipotecarios con unos instrumentos financieros llamados “Bonos Respaldados por Hipotecas”. Estos se vendían en los mercados financieros a otros bancos, fondos de pensiones, aseguradoras e inversionistas.
El problema fue cuando los precios de las propiedades ya no subían y en algunos casos empezaron a bajar. Como parte de la relajación de los criterios para dar préstamos, algunos bancos prestaban sin enganche (prima inicial) para comprar casas, prestaban el 100% del valor de la propiedad y en algunos casos prestaban a personas que no tenían empleo. Al bajar el valor de las propiedades, muchas personas se dieron cuenta que debían mas dinero al banco que lo que valía su propiedad. Por lo tanto dejaron de pagar sus créditos hipotecarios. Los propietarios de estas deudas (los dueños de los Bonos que arriba les mencione) entraron en pánico y empezaron a vender sus Bonos. Esto causo una estampida de venta de estos Bonos.
Los famosos Bonos se compran y venden como cualquier producto (jitomates, casas, coches). Aun cuando tienen garantía de las hipotecas, la ley de la oferta y la demanda rige el valor de estos Bonos. Al haber mucha mas oferta que demanda los valores se fueron al piso. Como referencia, los Bonos que tienen un valor normal de 100 dólares se han vendido a valores de 35 dólares. Lo ilógico del problema es que estos Bonos como recordaran, tienen como garantía propiedades que no han desaparecido y que en primer lugar: las propiedades no han tenido una baja de valor de más del 20% y, en segundo lugar: solo el 6-7% de los créditos han dejado de pagar. Es por eso que esta crisis hipotecaria no tiene lógica.
Ahora bien, los dueños de estos Bonos tienen obligación de valuar los Bonos en su contabilidad al valor de lo que valen en el mercado. Al haberlos comprado a 100 dólares y tener que valuarlos a precios muy inferiores, la diferencia es una perdida que tiene que reflejarse en el estado de resultados. Esto ha ocasionado que muchas empresas como Bancos, Aseguradoras, etc. hayan tenido que reportar pérdidas millonarias, y en algunos casos los bancos que no han podido conseguir más capital han quebrado por esta razón.
El problema ha ido creciendo de tal forma que llego a afectar a bancos que no tenían estos Bonos. Como antecedente es importante entender, que entre bancos diariamente se prestan dinero para financiar sus créditos y sus operaciones del diario. Al haber incertidumbre sobre el resultado de la crisis, los bancos están subiendo el costo de prestarse entre ellos. Asimismo están dejando de confiar entre ellos y dejan de prestarse.
Esto ha causado que otras instituciones financieras se vayan a la quiebra, contagiadas por el problema inicial.
Ahora bien, ¿al resto de la economía como nos afecta? Los bancos por la incertidumbre del “¿que va a pasar?”, están dejando de prestarle a empresas y/o personas. Esto esta sucediendo a nivel mundial. Y en caso de que sí presten, piden más garantías y/o suben el costo de prestar. Las empresas bajan niveles de inventario, reducen costos y bajan sus utilidades. Esto esta causando que las empresas dejen de vender, tenga que reducir gastos y hasta tener que despedir gente.
Estamos viviendo una crisis de confianza a nivel mundial. Como dice el dicho “el miedo no anda en burro”. Como en muchos casos cuando hay cualquier tipo de crisis, el “por si acaso” hace que la crisis salga de proporción. Esto es básicamente lo que esta pasando.
El miedo de muchos inversionistas esta haciendo que se propague esta crisis como un virus a nivel mundial. Ya se contagio Europa y Asia. Ya esta afectando a México y aun cuando nuestros gobernantes lo nieguen esto llegara a pegarnos, (ojo lo niegan no por incompetentes sino por que lo peor que pueden hacer es propagar el pánico).
¿Que tan grande sea el golpe? Mucho dependerá de lo que hagan los gobiernos de países mas grandes del mundo y la rapidez con la que lo hagan, y que tan rápido esto impacte a nivel empresas y personas. Los gobiernos a nivel mundial están tomando acción para evitar que las economías se frenen y darle garantía y seguridad a personas físicas como todos nosotros.
1) Seguridad de que los ahorros que tenemos en los bancos estén seguros y que si el banco quiebra no desaparezca este dinero. Los gobiernos están dando esta seguridad a las personas garantizando los depósitos en los bancos, o en algunos países aumentando el monto del seguro de depósitos. Esto para evitar que la gente como nosotros vaya al banco a sacar su dinero y lo guarde debajo del colchón. Esto es una medida muy importante para que la crisis no se propague a gente común y corriente.
2) Prestarle a las empresas financieras (ya que entre los bancos ya no se están prestando o se prestan muy caro), para que estas empresas financieras puedan voltearse con las empresas como la nuestra para prestar, y la economía pueda continuar en su movimiento normal.
3) En EUA se le autorizo al gobierno a comprar los Bonos famosos para que, al haber mas demanda de estos Bonos por la ley de la oferta y la demanda, puedan tener un valor mas apegado a la realidad y no basado en irracionalidad. También para que los Bancos puedan vender estos bonos al gobierno y, con el dinero que reciban a cambio poder prestarle a empresas como la nuestra.
Es importante entender que por el tamaño de la economía de México, por desgracia no podemos hacer mucho para revertir lo que esta sucediendo a nivel mundial. Como país somos insignificantes para el problema mundial. Sin embargo el impacto de lo que pasa nos afecta. Para darles una idea de las diferencias de tamaño, en EUA se fue a la quiebra la Casa de Bolsa Lehman Brothers. Esta casa de bolsa era más grande que todo el sistema financiero mexicano junto. Los gobiernos están reaccionando porque entienden la magnitud del problema. Sus acciones tardaran en dar resultados, es como la medicina al enfermo, la reacción no es inmediata. En el transcurso tenemos que prevenirnos como personas y como empresa.
¿Que podemos hacer?
Como Director, estoy preocupado tanto de la continuidad de la empresa como de la tranquilidad de ustedes, y de apoyarles y aconsejarles lo mas posible para que podamos todos salir bien de estos acontecimientos. Es posible que la economía de México se frene. Esto nos impactaría como empresa y por lo tanto a nivel personal. Es por eso que iniciare con unas recomendaciones a nivel personal y luego les informare que medidas vamos a hacer a nivel empresa.
A NIVEL PERSONAL:
1. Cuidar su trabajo. No solo implica tener la actitud correcta diario al ir a trabajar, sino procurar cuidar la continuidad de la empresa. Ser más eficiente, no perder el tiempo en el Internet. Hacer su trabajo en excelencia.
2. Bajar el nivel de gastos personales. Es importante que revisen sus gastos personales y procuren apretarse el cinturón. Procuren NO gastar en cosas que no sean de primera necesidad.
3. Ahorrar lo más posible. Esto se hace aun más importante por la incertidumbre que existe actualmente.
4. Mantener su dinero en el banco. Por más que escuchen que hay bancos quebrando en el mundo, es muy improbable que suceda esto en México. Es importante que entiendan que sus ahorros en bancos tienen un seguro por parte del gobierno federal. El tener su dinero debajo del colchón, con el compadre o en alguna caja de ahorro no necesariamente les da esta garantía.
5. Bajar lo más posible sus deudas, sobre todo las deudas que tengan una tasa de interés variable, que no sea fija. Me refiero a tarjetas de crédito y créditos personales. Las tasas de interés van a subir. Entre mas rápido puedan pagar de estos créditos mejor. NO paguen solo el mínimo que muestra el estado de cuenta.
6. Analicen la tasa de interés que están pagando por sus deudas. Si necesitan apoyo consulten con personas que puedan asesorarles adecuadamente en sus finanzas.
7. Entiendan la diferencia entre usar una tarjeta de crédito y endeudarse con una tarjeta de crédito. El primer caso es aquel que utiliza su tarjeta y la paga completa cada mes. El segundo caso es aquel que utiliza el crédito que da el banco o la tienda departamental. El primero no tiene ningún problema por que no hay costo adicional. En el segundo se paga intereses porque no logra pagar su crédito completamente cada mes.
8. Las tarjetas de crédito y las tarjetas de las tiendas son una tentación enorme. No saquen nuevas y si pueden cancelar algunas háganlo. En un futuro podrán volver a sacar tarjetas de nuevo.
9. En este tiempo de crisis, para los créditos hipotecarios a tasa fija (cuando pagan la misma cuota mensual hasta el final del préstamo) es mejor no adelantar pagos sino más bien ahorrar el dinero. NO significa que dejen de pagar a tiempo sus casas. Es su patrimonio más importante.
10. NO comprar las ofertas de “Meses sin Intereses”. Me preocupa mucho esta forma de mercadotecnia que muchas tiendas utilizan para vender más. Como la persona no lo echa de menos en su bolsillo en el momento, se inclina a comprar. Sin embargo, la única forma de no pagar intereses es que cada mes pagues el total de la cuota que te pusieron en la tarjeta de crédito. Poca gente lo hace y los bancos así ganan muchísimo dinero al cobrarnos intereses. Si uno no se mentaliza que el comprar de esta forma equivale, a que tu sueldo se reducirá en esos meses por el monto que pagues de cuota mensual, vas a pagar menos de la cuota mensual y les va a costar el pago de muchos intereses.
11. Tener cuidado con los préstamos a otras personas. Es muy común que alguien allegado les pida dinero prestado. Si lo llegan a hacer pidan alguna garantía (la factura del coche, etc.). Esta persona puede estar ahogándose económicamente y se los puede llevar consigo si no tienen mucha precaución.
12. Mantenerse saludables. Las enfermedades cuestan dinero. Pónganse a dieta, bajen de peso, hagan ejercicio, bájenle al cigarro, bájenle al alcohol.
13. Comentar todo esto con su familia. Es importante que sus parejas y sus hijos lo entiendan.
A NIVEL DE EMPRESA, TODOS TENEMOS QUE HACER LO SIGUIENTE:
1. Cuidar a los clientes. Tenemos que cuidar a nuestros clientes desde la atención que le damos, hasta el cuido de su dinero.
2. Cobrar más rápido. La nomina se paga de la cobranza.
3. Financiar lo menos posible. Con los clientes que tengamos compromisos hay que cumplir, pero por lo pronto tratar de no contraer nuevos.
4. Bajar los gastos lo más posible. Es importante que todos los Gerentes estén muy alertas en los gastos de:
a) Luz, Teléfono, Celulares, Papelería, etc.
b) Viajes: reducirlos lo más posible y autorizar sin excepción todas las comprobaciones de gastos personalmente y ser muy estrictos.
c) Revisar cuidadosamente cualquier inversión.
d) Cuidar los activos de la empresa (coches, fotocopiadoras, computadoras, impresoras, centrales telefónicas, aires acondicionados, etc.)
e) Vender más: Vamos a invertir en clientes nuevos y vamos a venderles más a los clientes actuales.
Conclusiones
Es incierto cuanto tiempo durara esta crisis mundial. Gente con la que he platicado extensamente comentan que mínimo 6 meses pero puede durar hasta 2 años. Lo importante es entender el por qué se dio y aprender la lección. No dejarse llevar por gente alarmista, desde periodistas hasta gente cercana. Por eso invertí tiempo en este comunicado. Es su derecho estar informados. Repito, el objetivo de este correo no es alarmarlos, es informarlos. No es el fin del mundo pero si el mundo nos va a afectar en México. Todo lo anterior se basa en mi experiencia y en largas pláticas con expertos en la materia.
Tenemos que tomar medidas a nivel personal y a nivel empresarial para garantizar la continuidad de nuestra fuente de sustento.
Carlos Slim
Para mi lo mejor de esta carta es que ofrece consejos concretos como "manten tu dinero en el banco, no te dejes seducir por las ofertas, no dejes de pagar tu hipoteca, bájale al tabaco..." pero sobre todo "cuida tu empleo, trata bien a los clientes, no pierdas tiempo en internet".
¿Crees que estos son buenos consejos, o solo una charla de motivacion a los empleados para que sigan trabajando? ¿Estas de acuerdo con que la crisis actual no tiene sentido?¿Piensas que no es para tanto, que se exagerado en exceso?
Esperamos tus comentarios en La Calle Lipova.
Puedes escribir a ifenosa@gmail.com
Un saludo!
Nacho Fenosa
jueves, 29 de enero de 2009
Si quieres ser rico haz lo que hacen los ricos.
 Una de las recomendaciones típicas de los gurús como Robert Kiyosaki es que si uno quiere ser rico debe pensar y actuar como hacen los que ya son ricos, y no pensar en gastar como si uno ya lo fuese.
Hacer lo que los ricos hacen significa actuar con inteligencia y mantener el control de tu flujo de dinero, y no significa aparentar con lujos y caprichos (coches, viajes, grandes pantallas de plasma...) que vacian nuestros bolsillos y nos alejan del proposito de nuestro plan para conseguir la libertad financiera.
Si tu no tienes un plan para tu dinero, otros si lo tienen
Por ejemplo:
Recientemente visité un concesionario donde me explicaron cómo podia comprar un nuevo modelo de coche de 24.000€, entregando 10.000€ de pago inicial y 400€ al mes durante 4 años. Haciendo unos pocos numeros vemos que al final de los 4 años habríamos pagado 29.200€, es decir que el vendedor de coches tiene un plan para que le paguen 5.200 € de intereses en 4 años.
Justo al lado tenían el mismo modelo de coche, pero era la versión anterior, la que se acaba de dejar de fabricar cuyo precio con oferta especial por ser stock era de 14.000€.
La pregunta es sencilla: ¿Prefieres trabajar duro durante 4 años para el concesionario, o mantener en tu poder los 10.000€ de sobrecoste del ultimo modelo, mas 5.200€ de intereses e invertirlos en un negocio que genere un flujo de efectivo positivo y que por ejemplo cubra los gastos del coche como seguro, gasolina, revisiones, parking...?
En el próximo post compartiremos los consejos de uno de los hombres mas ricos del mundo a sus empleados para una mayor calidad de vida, fisica y financieramente hablando.
¿Que haces tu para ser rico?¿Puedes mantener el control de tu dinero para que este se mantenga trabajando duro para ti y tu plan?¿O sucumbes a los planes de otros para que tu dinero pase a sus bolsillos?
Para conseguir resultados diferentes hace falta hacer cosas diferentes.
Saludos!
La Calle Lipova | Cámbia de vida, hazte rico
Suscribirse a:
Entradas (Atom)